Es klingt wie ein gut gehütetes Geheimnis der Bankenbranche, doch die Realität holt Hunderttausende Anleger gerade brutal ein: Offene Immobilienfonds, jahrzehntelang als das „sichere Betongold“ für den vorsichtigen Sparer verkauft, entwickeln sich zum milliardenschweren Fiasko. Wer sein Geld vertrauensvoll am Schalter seiner Hausbank abliefert, muss sich eine unbequeme Frage gefallen lassen: Dient dieses Investment eigentlich noch den eigenen Finanzzielen – oder sichert es nur die satten Provisionen des Bankberaters?
Der große Knall: als 800 Millionen Euro über Nacht verschwanden
Der große Knall kam spätestens im Sommer 2024. Denn damals wertete der UniImmo Wohnen ZBI von Union Investment sein Portfolio um knapp 17 Prozent ab. Über Nacht verschwanden rund 800 Millionen Euro an Anlegergeldern – einfach so. Berater hatten das Produkt jahrelang als unerschütterlichen Sachwert angepriesen. Doch nun entpuppte es sich als Kartenhaus. Denn die vermeintliche Sicherheit beruhte auf Bewertungen ohne Realitätsbezug. Daher fragen sich viele Anleger, wie viele Fonds noch betroffen sind. Zudem zeigt der Fall, dass auch Sachwerte nicht sicher sind. Also sollten Anleger genau hinschauen – bevor sie investieren.
Dominoeffekt am Fondsmarkt: Notverkäufe und eingefrorene Rücknahmen
Doch das war kein Einzelfall, sondern der Auftakt zu einem fatalen Dominoeffekt. Um die Welle enttäuschter Anleger überhaupt bedienen zu können, die fluchtartig ihr Geld zurückfordern, müssen viele Fonds Objekte unter Wert auf den Markt werfen. Diese Notverkäufe drücken die Marktpreise weiter – ein Teufelskreis aus Verkaufsdruck, fallenden Bewertungen und panischen Kündigungen.
Für die ersten Anbieter bedeutete das bereits das Aus: Branchengrößen wie der WERTGRUND Wohn Select D und der Fokus Wohnen Deutschland zogen die Notbremse und froren die Rücknahme von Anteilen komplett ein. Anleger stehen vor verschlossenen Türen und kommen an ihr eigenes Geld nicht mehr heran.
Die Zahlen: Offene Immobilienfonds verlieren 17% an verwaltetem Vermögen
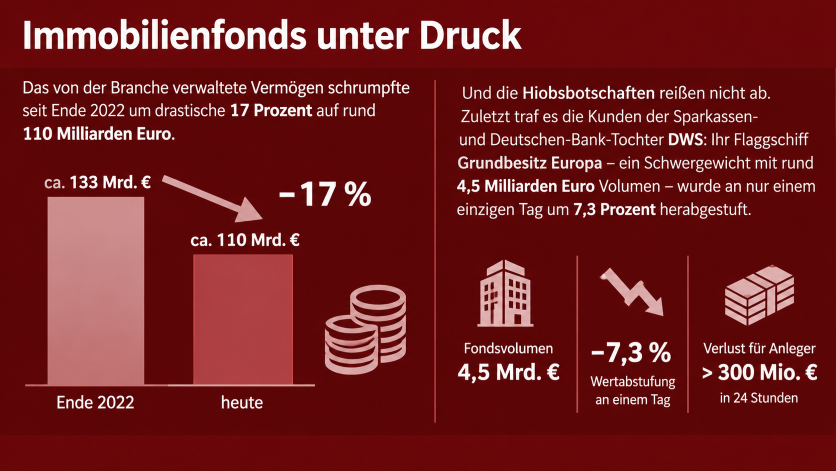
Die Bilanzen sprechen eine eindeutige Sprache, denn das von der Branche verwaltete Vermögen schrumpfte seit Ende 2022 um drastische 17 Prozent. Konkret sank es auf rund 110 Milliarden Euro – also ein deutlicher Vertrauensverlust für die gesamte Branche. Doch die Hiobsbotschaften reißen nicht ab, sondern nehmen sogar weiter zu.
Zuletzt traf es die Kunden der DWS. Denn die Sparkassen‑ und Deutsche‑Bank‑Tochter wertete ihr Flaggschiff Grundbesitz Europa ab. Dabei handelt es sich um ein Schwergewicht mit rund 4,5 Milliarden Euro Volumen – also um einen der größten Fonds seiner Art. Das Ergebnis ist verheerend: Über 300 Millionen Euro Anlegerkapital verschwandenbinnen 24 Stunden. Die Anleger konntennichtrechtzeitig reagieren.
Daher stellt sich die Frage, ob offene Immobilienfonds noch eine sichere Anlage sind – denn die aktuellen Zahlen sprechen eine andere Sprache. Zudem zeigt dieser Fall, wie schnell Vertrauen zerstört werden kann – und zwar selbst bei etablierten Anbietern wie der DWS.
Strafgebühren statt Schutz: Wie offene Immobilienfonds Anleger im Stich lassen
Anstatt Demut zu zeigen, setzen manche Häuser dem Ganzen noch die Krone auf. Um den Abfluss weiteren Kapitals zu stoppen, prüft die DWS allen Ernstes die Einführung von Strafgebühren für Kunden, die ihre Anteile zurückgeben wollen. Wer sein eigenes Geld retten möchte, soll also noch einmal extra zur Kasse gebeten werden. Eine dreistere Umkehrung des Leistungsversprechens ist kaum denkbar.
Das Systemproblem: Der Bankenvertrieb gewinnt immer
Diese Vorfälle sind kein vorübergehendes Tief, sondern das Symptom eines tief sitzenden Systemfehlers im Bankenvertrieb. Während Sparer das volle Risiko einer verfehlten Immobilienpolitik tragen und mit satten Verlusten abgestraft werden, kassiert die Bank weiterhin verlässliche Verwaltungs- und Ausgabeaufschläge. Das Geschäftsmodell „Immobilienfonds am Schalter“ wirkt wie eine Einbahnstraße, an deren Ende vor allem der Vertrieb gewinnt.
Fazit: Raus aus dem Bankenregal – rein in unabhängige Vermögensverwaltung
Wer sein Vermögen nicht länger den starren Produktinteressen der Filialbanken opfern will, muss Konsequenzen ziehen. Die Zukunft gehört einer unabhängigen Vermögensverwaltung, die frei von internen Vertriebsvorgaben agiert, Risiken transparent steuert und ausschließlich im Interesse des Kunden handelt. Offene Immobilienfonds aus dem Bankenregal haben ausgedient – es ist Zeit für den Ausstieg.
Hier geht es zum Disclaimer.