Kunst als Geldanlage ist keine Nische mehr. Was früher nur vermögenden Sammlern und Institutionen vorbehalten war, ist heute für Privatanleger über verschiedene Wege zugänglich. Doch der Kunstmarkt folgt eigenen Regeln – und wer sie nicht kennt, riskiert nicht nur Rendite, sondern auch Kapital.
Dieser Leitfaden erklärt, wie der Kunstmarkt funktioniert, welche Renditen realistisch sind, was eine 6,24-Millionen-Dollar-Banane über den Markt verrät und für wen sich Kunst als Geldanlage tatsächlich eignet.
Doch Vorsicht: Dieser Artikel liefert Zahlen, Fakten, aber auch Fragen, die unbequem sind. Denn der Kunstmarkt ist das einzige Asset, dessen Preis nicht durch Produktion, Cashflow oder Zinsen bestimmt wird – sondern durch Konsens. Und Konsens kann sich ändern.
Kunst als Geldanlage: Definition und Abgrenzung
Kunst als Geldanlage bedeutet, Kunstwerke oder Sammlerstücke nicht primär aus ästhetischen Gründen zu erwerben, sondern mit der Absicht, Vermögen zu erhalten oder zu steigern. Der Begriff fällt unter die Kategorie der Alternative Investments – also Anlageformen außerhalb von Aktien, Anleihen und klassischen Fonds.
Merkmale von Kunst als Geldanlage:
-
-
-
Geringe Korrelation zu traditionellen Finanzmärkten
-
Kein laufender Cashflow (keine Dividenden, keine Zinsen)
-
Illiquidität: Verkauf kann Monate oder Jahre dauern
-
Hohe Bedeutung von Provenienz, Zustand und Seltenheit
-
Emotionale Komponente als Teil der Anlagestrategie
-
-
Der wichtigste Grundsatz: Nur kaufen, was man liebt. Denn die Wertentwicklung ist unsicher – und sollte der Markt einbrechen, bleibt zumindest der emotionale Wert erhalten.
Die erste unbequeme Frage:
Ist Kunst ein echtes Asset – oder ein Luxusgut mit Asset-Fassade? Anders gefragt: Würden Sie 50 % Ihres Vermögens in Kunst stecken? Wenn nein – warum nicht?
Historische Entwicklung des Kunstmarkts
Renaissance: Die Medici in Florenz sammelten systematisch Meisterwerke. Kunst diente als Instrument von Macht, Prestige und Vermögensspeicherung. Der Adel investierte in Gemälde und Skulpturen.
19. Jahrhundert: Die ersten Auktionshäuser entstehen. Der moderne Kunstmarkt mit Preisbildungs-mechanismen nimmt Gestalt an.
1980er Jahre: Japanische Käufer treiben die Preise für Impressionisten in die Höhe. Der Markt erlebt seinen ersten globalen Boom – und dessen Zusammenbruch.
2000er Jahre: Kunstfonds und institutionelle Anleger entdecken den Markt. „Kunst als Assetklasse“ etabliert sich im Finanzdiskurs.
Ab 2010: Digitalisierung verändert den Kunstmarkt. Online-Auktionen, Bruchteilseigentum und NFTs entstehen. NFTs etablieren sich als neue Kategorie – mit hoher Volatilität.
Die Gemeinsamkeit: Kunst war nie nur Schönheit. Kunst war immer Währung – ein Instrument für Macht, Prestige und Vermögensspeicherung.
Die zweite unbequeme Frage:
Wenn Kunst immer Währung war – für wen? Für die Medici? Für die Japaner in den 1980ern? Für die Kunstfonds in den 2000ern? Oder für die, die heute kaufen?
Aktuelle Marktentwicklung: Die Zahlen, die im Kopf bleiben
Die jüngsten New Yorker Auktionen zeigen ein differenziertes Bild des globalen Kunstmarktes:
Gesamtumsatz: Rund 1,3 Milliarden Dollar für 1.749 angebotene Lose
Top-Los: René Magrittes „L’Empire des Lumières“ erzielte 121 Millionen Dollar – ein neuer Rekord für den Künstler
Weitere Höhepunkte: Claude Monets „Seerosen“ (227,5 Millionen Dollar für die gesamte Miller-Sammlung), Maurizio Cattelans Banane „Comedian“ (6,24 Millionen Dollar)
Markttrend: Derzeit herrscht ein Käufermarkt, aber es gibt erste Anzeichen einer Erholung
Die 6,24-Millionen-Banane:
Maurizio Cattelans „Comedian“ ist eine Banane mit Klebeband – und ein Meisterwerk der Knappheit. Denn gekauft wird nicht die Banane, sondern das Echtheitszertifikat. Die Banane kann verrotten und ersetzt werden. Das Zertifikat nicht.
Die dritte unbequeme Frage:
Ist das die höchste Form von Wertschätzung – oder die größte Blase, die nie platzt? Und wenn eine Banane 6,24 Millionen wert ist – was ist dann ein Magritte wert? 121 Millionen? Oder ist beides gleich verrückt?
Renditechancen: Was ist realistisch?
Die Rendite von Kunst als Geldanlage lässt sich schwer verallgemeinern. Denn sie hängt von mehreren Faktoren ab. Dazu zählen die gewählte Kategorie, also klassische Kunst, Uhren, Oldtimer, Wein oder NFTs. Auch die Qualität und Provenienz des Werks spielen eine große Rolle. Zudem kommt es auf den Kaufzeitpunkt und die Haltedauer an. Schließlich beeinflussen die anfallenden Kosten das Ergebnis deutlich.
Beispiel Magritte: 700 % in 7 Jahren
Die Overstone‑Analytics zeigen für René Magritte einen klaren Trend. Denn 2016 lag der durchschnittliche Hammerpreis bei 350.000 Dollar. 2023 stieg er auf 2,8 Millionen Dollar. Das bedeutet ein Wachstum von über 700 % in nur sieben Jahren. Doch das ist nicht Bitcoin – sondern ein surrealistischer Maler, der 1967 starb.
Warum Magritte?
Sein Werkbestand ist begrenzt. Steigt die Nachfrage, ist das Angebot fixiert. Knappheit wird nicht durch Produktion bestimmt – sondern durch Zeit.
Beispiel Post War & Contemporary:
Professionelle Kunsthändler fokussieren sich auf Post War & Contemporary Art mit der Begründung, dass dieses Kunstgenre die stabilste Performance der letzten 50 Jahre aufweist.
Realistische Erwartung:
Kunst als Geldanlage eignet sich für langfristige Horizonte (10+ Jahre). Kurzfristige Spekulation ist aufgrund der Illiquidität und hohen Transaktionskosten nicht empfehlenswert.
Die vierte unbequeme Frage:
Wenn ein toter Künstler 700 % in 7 Jahren macht – warum reden alle über Krypto und niemand über Magritte? Oder anders: Ist das der Beweis, dass Kunst funktioniert? Oder der Beweis, dass der Markt verrückt ist?
Kategorien von Kunst und Sammlerstücken
Die Welt der Kunst und Sammlerstücke lässt sich in drei Hauptkategorien unterteilen. Denn jede hat ihre eigenen Regeln und Risiken.
Erstens die klassische Kunst – dazu zählen Gemälde alter Meister, moderne und zeitgenössische Kunst sowie Skulpturen, Drucke und Multiples.
Zweitens die weiteren Sammlerkategorien – wie Uhren (insbesondere Rolex und Patek Philippe), Oldtimer, edler Wein und Spirituosen. Auch Briefmarken, Münzen, Luxus‑Handtaschen und Sport‑Memorabilia gehören dazu.
Drittens die digitale Kunst beziehungsweise NFTs – also blockchain‑basierte Kunstwerke. Sie sind seit 2021 im Boom, doch sie weisen eine hohe Volatilität auf.
Als Investment betrachtet, gilt:
Ein langfristiger Horizont ist entscheidend – denn Kunst braucht Zeit. Konkret sollten Anleger mindestens 10 Jahre einplanen. Zudem zählen Qualität und Provenienz, denn sie bestimmen den Wert maßgeblich. Auch Seltenheit treibt den Wert, weil Knappheit Nachfrage schafft. Schließlich bieten Blue‑Chip‑Künstler relative Sicherheit – denn ihr Ruf ist etabliert.
Die fünfte unbequeme Frage:
Wenn Uhren, Oldtimer und Wein auch „Kunst“ sind – warum nennen wir es dann nicht einfach „Luxusgüter“? Ist der Begriff „Kunst“ nur ein Marketing-Trick, um höhere Preise zu rechtfertigen?
Die sechste unbequeme Frage:
Wenn Kunst nur für Liebhaber geeignet ist – warum wird es dann als „Alternative Investment“ verkauft? Ist das nicht ein Widerspruch? Entweder es ist ein Asset – oder es ist Liebhaberei. Beides gleichzeitig?
Fazit: Kunst als Leidenschaft mit Renditechance
Kunst und Sammlerstücke sind eine besondere Anlageklasse: Sie erfordern Leidenschaft, Wissen und Geduld. Der Markt ist intransparent und illiquide, bietet aber Chancen, die traditionelle Märkte nicht haben.
Wer erfolgreich investieren möchte, sollte sich auf wenige Bereiche konzentrieren, Expertenrat einholen und vor allem eines mitbringen: echte Begeisterung für die Stücke. Denn nur dann kann man Schwankungen gelassen ertragen und den Wert über Jahre halten – egal, was der Markt gerade macht.
Die wichtigste Regel: Nur kaufen, was man liebt.
Die letzte Frage:
Ist Kunst das ehrlichste Investment der Welt – weil es zugibt, dass es keine Renditegarantie gibt? Oder das unehrlichste – weil es Leidenschaft mit Rendite verwechselt?
FAQ
Ist Kunst als Geldanlage sicher?
Kunst ist keine sichere Anlage. Sie bietet Chancen auf Wertsteigerung, ist aber illiquide und mit Risiken wie Fälschung, Preisfindung und Moderisiko verbunden.
Wie viel Rendite ist mit Kunst möglich?
Die Rendite ist individuell. Langfristig sind Wertsteigerungen möglich, aber nicht garantiert. Magritte zeigt: 700 % in 7 Jahren sind möglich – aber nicht die Regel.
Wie viel Kunst gehört ins Portfolio?
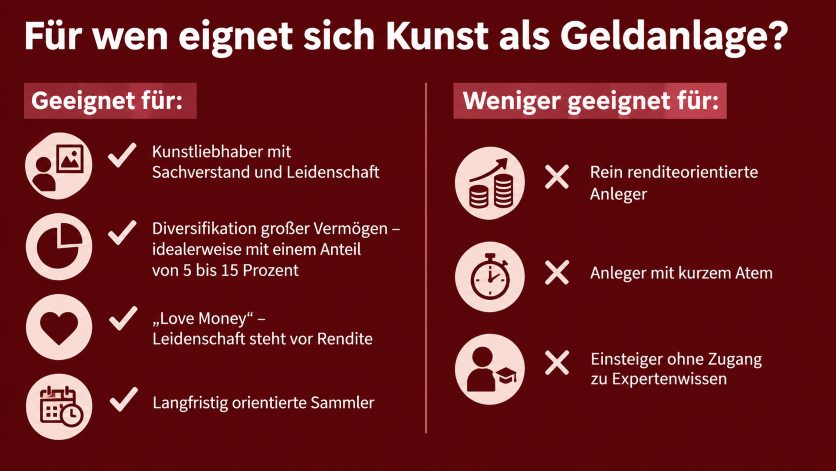
Branchenkonsens: 5 bis 15 Prozent des Gesamtvermögens für Diversifikation.
Für wen eignet sich Kunst als Geldanlage?
Für Kunstliebhaber mit Sachverstand, langfristig orientierte Anleger und zur Diversifikation großer Vermögen.
Was ist die wichtigste Regel?
Nur kaufen, was man liebt.
Ist die 6,24-Millionen-Banane eine Blase?
Das ist die Frage, die jeder für sich beantworten muss. Fakt ist: Der Käufer hat 6,24 Millionen für ein Echtheitszertifikat bezahlt. Kein Kunstwerk. Ein Zertifikat.
Hier geht es zum Disclaimer.